


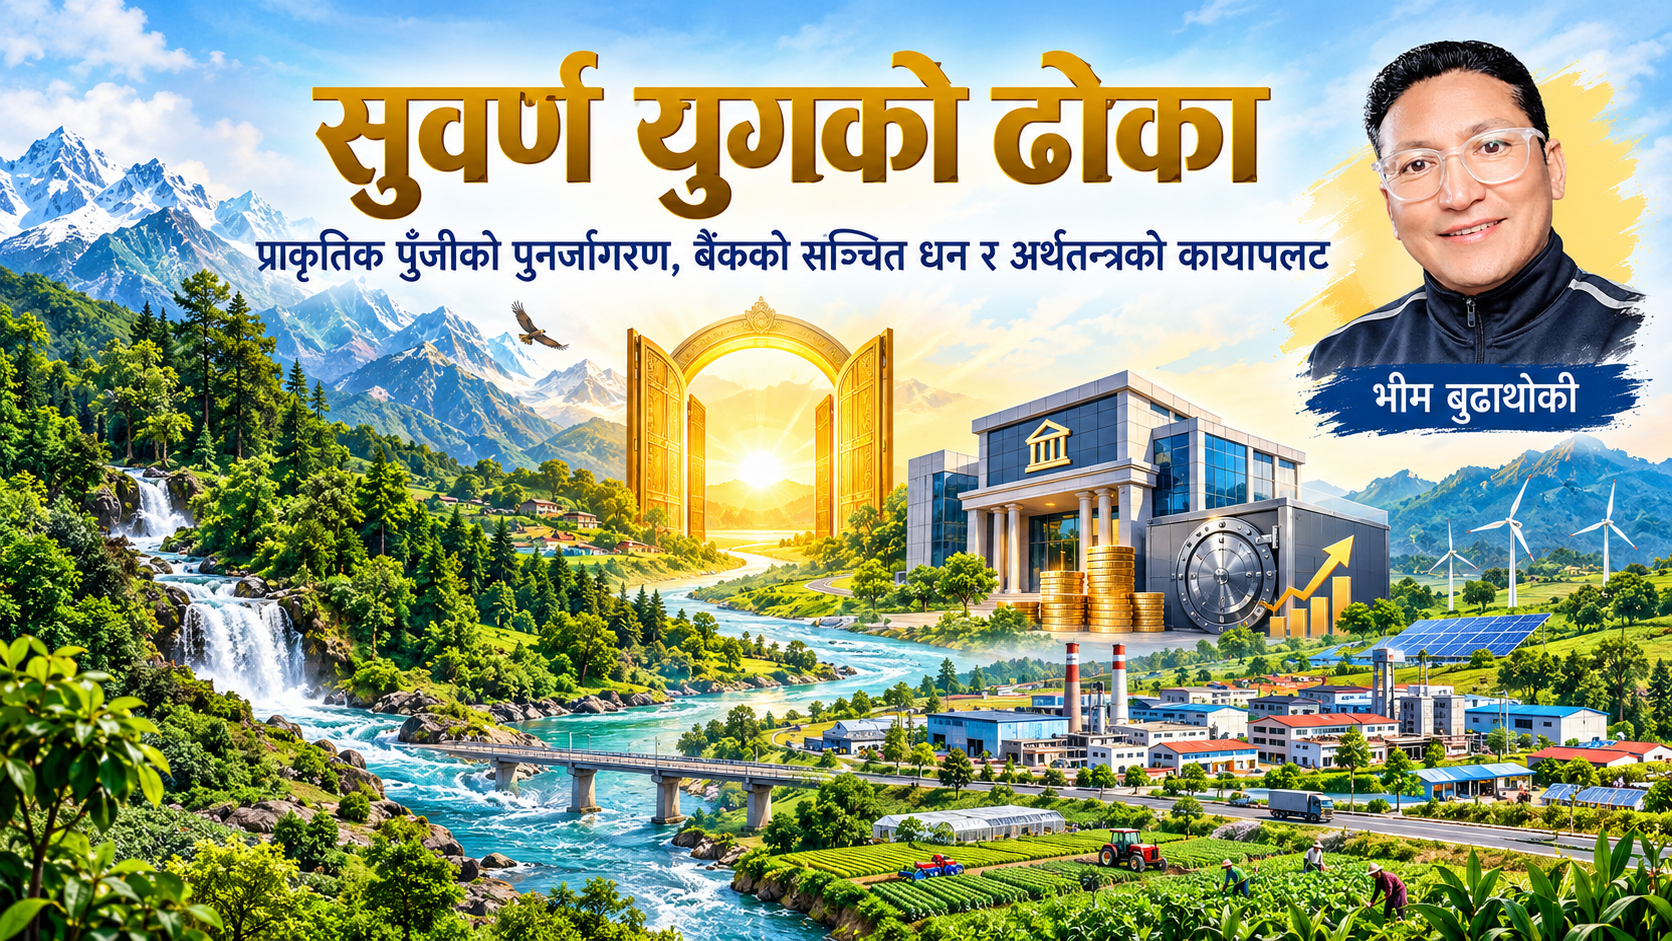
नेपाललाई भूराजनीतिक, भौगोलिक र सांस्कृतिक रूपमा एउटा सानो तर अति नै सुसम्पन्न देश भनिनु कुनै अतिशयोक्ति होइन। विश्वको नक्सामा यसको आकार सानो होला।तर यसका छातीभित्र लुकेका अपार प्राकृतिक सम्पदाहरूले यसलाई पृथ्वीकै एक अनुपम रत्न बनाएका छन्। हिमालका टाकुराबाट बग्ने कलकल नदीहरू, पहाडका काखमा फैलिएका हरियाली जङ्गलहरू, तराईको उर्वर भूमि र यहाँको हावापानीमा पाइने दुर्लभ जडिबुटीहरू हाम्रो जीवनका यस्ता असीमित स्रोतहरू हुन्, जसलाई कुनै पनि कोणबाट गरिब राष्ट्रको संज्ञा दिन मिल्दैन। इतिहासदेखि नै हामीले यो सुन्दै आएका छौं कि नेपाल प्राकृतिक रूपमा अति धनी छ।तर विडम्बना यही देशलाई गरिबको बिल्ला भिराएर संसारसामु प्रस्तुत गरिन्छ। यस्तो विरोधाभासपूर्ण अवस्था आखिर किन र कसरी सिर्जना भयो भन्ने कुराको गहिरो समीक्षा गर्ने बेला आएको छ। वास्तवमा नेपाल गरिब भएको होइन, हाम्रो यो अपार प्राकृतिक पुँजीलाई सही रूपमा उत्खनन, प्रशोधन र परिचालन गर्न सक्ने सक्षम म्यानपावर र नीतिगत सुझबुझको अभाव मात्रै हो।
अझ गहिरिएर हेर्ने हो भने नेपालमा पैसाको पनि कुनै खडेरी छैन। बजारमा तरलता छैन।देश टाट पल्टियो भन्ने खालका निरासाजनक भाष्यहरू जति नै रचिए पनि यथार्थ अर्कै छ।आज नेपालका विभिन्न बैंक तथा वित्तीय संस्थाहरूमा अर्बौं, खरबौं रुपैयाँ थुप्रिएर बसेको छ। त्यो पैसा कसैले चलाइरहेको छैन।त्यो बैंकको कोठामा चुपचाप बन्द छ र जसका कारण अर्थतन्त्रको पाङ्ग्रा मन्द गतिमा चलिरहेको छ।
यस परिदृश्यमा उभिएर जब हामी समग्र राष्ट्रको आर्थिक अवस्थाको विश्लेषण गर्छौं तब यो स्पष्ट हुन्छ कि समस्या पैसा नभएर होइन बल्की पैसा सही ठाउँमा परिचालन नभएर हो। यदि हामीले बैंकको ढुकुटीमा थुप्रिएर बसेको यही निष्क्रिय धनलाई नेपाली जनताको वास्तविक आवश्यकता र सीपसँग जोड्न सक्यौ भने नेपालको अर्थतन्त्रले एकै झट्कामा फड्को मार्न सक्छ। कल्पना गर्नुहोस् त, यदि नेपालका लाखौ जनता जोसँग काम गर्ने जाँगर छ, सीप छ तर लगानी गर्ने पुँजी छैन, उनीहरूलाई राज्यले वा बैंक प्रणालीले कर्जा प्रवाह गर्दा एक अति नै क्रान्तिकारी मोडल अपनायो भने के होला? यदि कुल ऋण वा परिचालन गर्ने पुँजीको ८० प्रतिशत हिस्सालाई पूर्ण रूपमा निर्ब्याज (फ्री) र बाँकी २० प्रतिशतमा मात्र सामान्य ब्याजदर निर्धारण गरियो भने यसले ल्याउने आर्थिक आँधीबेहरीले सिंगो देशको मुहार फेर्न सक्छ। जब देशका हरेक नागरिकका हातमा उत्पादनका साधनहरू पुग्छन्,जब उनीहरूले आफूले चाहेका र देशलाई आवश्यक पर्ने विभिन्न सामग्रीहरू सहजै खरिद गर्न र उद्योग सञ्चालन गर्न सक्छन् तब बजारमा माग सिर्जना हुन्छ, उत्पादन बढ्छ र अन्ततः बैंकमाथि नै पुनः थप धन थुप्रिन थाल्छ। यो एउटा चक्र हो जसलाई सही ढङ्गले घुमाउन जान्ने हो भने नेपाल गरिबीको रेखाबाट सधैंका लागि मुक्त हुन सक्छ।
नेपालको प्राकृतिक पुँजीको कुरा गर्दा यहाँको जलश्रोतलाई पहिलो स्थानमा राख्नुपर्छ। ब्राजिलपछिको दोस्रो जलश्रोतको धनी देश भनिएको नेपालमा नदीनालाबाट जुन मात्रामा ऊर्जा उत्पादन हुन सक्थ्यो।त्यो आजसम्म हुन सकेको छैन। हाम्रा नदीहरू बगिरहेका छन्, करोडौं युनिट बिजुली खेर गइरहेको छ वा हामी अझै पनि परनिर्भरताको साङ्लोमा बाँधिएका छौ। यदि हामीसँग यो पानीलाई ऊर्जामा बदल्ने र त्यसबाट सिचाइ गर्ने प्रविधि हुन्थ्यो भने हाम्रो कृषिले क्रान्ति गर्ने थियो। तर हामीसँग दक्ष जनसङ्ख्या (म्यानपावर) को ठूलो अभाव छ। प्राविधिक शिक्षाको कमी र व्यावहारिक ज्ञानको अभावले गर्दा हाम्रा युवाहरू आफ्नो देशको माटोमा पसिना बगाउनुको साटो खाडीका मरुभूमि वा युरोप-अमेरिकाका गल्लीहरूमा श्रम बेच्न बाध्य छन्। नेपालमा प्राकृतिक स्रोत छ तर त्यसलाई हेर्ने आँखा र चलाउने हातहरूको कमी छ। यही कारणले गर्दा प्राकृतिक पुँजी भएर पनि हामीले त्यसको प्रतिफल लिन सकिरहेका छैनौं। यदि हामीले हाम्रा युवाहरूलाई विदेशिनबाट रोकेर उनीहरूलाई स्वदेशमै आधुनिक कृषि, उद्योग, सूचना प्रविधि र पर्यटनका क्षेत्रमा दक्ष बनाउन सक्यौं भने यो प्राकृतिक पुँजी वास्तविक धनमा परिणत हुन जरा पनि समय लाग्दैन।
तर यो सबै गर्नका लागि सबैभन्दा पहिले पुँजीको प्रबन्ध हुनुपर्छ। यहीबिन्दुमा आएर बैंकको भूमिका र बजारको वास्तविकता जोडिन आउँछ। आज भनिन्छ कि बैंकहरूमा निक्षेप थुप्रिएको छ तर लगानी गर्ने वातावरण छैन। बैंकहरूले विभिन्न माध्यमबाट कम लागतमा कतिपय अवस्थामा चार प्रतिशत वा सोभन्दा कम दरमा पनि रकम प्राप्त गरेका हुन्छन् वा उनीहरूको निक्षेपमा सर्वसाधारणले राखेको पैसा थुप्रिएको छ। तर जब त्यो पैसा ऋणको रूपमा बजारमा जान्छ तव त्यसको ब्याजदर र जटिल धितो प्रक्रियाले गर्दा आम जनताको पहुँचभन्दा टाढा पुग्छ। बैंकको ढुकुटीमा अर्बौं रुपैयाँ जम्मा भएको छ ।तर त्यो कागजी नोट बाकसभित्र थन्किएको छ। पैसा तब मात्र पैसा हुन्छ जब यो बग्छ। पानी पोखरीमा जम्दा कुहिन थाल्छ तर बगिरहदा त्यसले सिचाइ गर्छ र जीवन दिन्छ। ठीक त्यसैगरी बैंकमा थुप्रिएको पैसा पनि जबसम्म बजारमा, जनताको हात-हातमा पुग्दैन तबसम्म त्यसले देशलाई समृद्ध बनाउन सक्दैन। जनतासँग पैसा छैन भन्नुको अर्थ उनीहरूको खल्ती खाली छ भन्ने हो।तर यसको अर्थ देशमा पैसा नै छैन भन्ने होइन। देशको पैसा बैंकको सन्दुकमा बन्द छ, जसलाई खुलाउने साँचो अब राज्यले खोज्नुपर्ने बेला आएकोछ ।
त्यो साँचो भनेको नै ८० प्रतिशत निर्ब्याज र २० प्रतिशत सामान्य ब्याजको अवधारणा हो। यो कुनै सैद्धान्तिक कल्पना मात्र होइन।यो एउटा यस्तो व्यावहारिक आर्थिक सुत्र हो जसले कुनै पनि मन्दी वा शिथिल अर्थतन्त्रलाई गति दिन सक्छ। यसलाई यसरी बुझ्न सकिन्छ कि जब कुनै पनि नेपाली नागरिकलाई आफ्नो जीवनस्तर उकास्न कुनै पेसा वा व्यवसाय गर्न, कृषिमा आधुनिक औजार जोड्न वा साना तथा मझौला उद्योग खडा गर्नका लागि पुँजीको आवश्यकता पर्छ तब उसलाई बैंकले कुल आवश्यक रकमको ८० प्रतिशत हिस्सा पूर्ण रूपमा निर्ब्याज (फ्री) उपलब्ध गराउनुपर्छ। यसको मतलब उसले त्यो ८० प्रतिशत रकम फिर्ता गर्दा कुनै पनि अतिरिक्त ब्याज तिर्नुपर्दैन।केवल मूलधन मात्र तिरे पुग्छ। बाँकी २० प्रतिशत रकममा मात्र बैंकले सामान्य बजार ब्याजदर कायम गर्नुपर्छ। यस्तो नीतिगत व्यवस्थाले गर्दा जनतालाई ऋणको पासोमा पर्ने डर हुदैन। उनीहरूले ठूलो मानसिक दबाबबिना नै आफ्नो व्यवसायमा पूर्ण ऊर्जाका साथ काम गर्न पाउछन्।
जब नेपाली जनतालाई यो प्रकारको आर्थिक सहयोग प्राप्त हुन्छ तब उनीहरूले के के किन्न चाहन्छन् र कस्तो व्यवसाय गर्न चाहन्छन् भन्ने कुरा छताछुल्ल भएर बाहिर आउछ। आज लाखौं युवाहरू आफ्नै गाउँठाउँमा केही गर्न चाहन्छन् तर पुँजीको अभावमा चुपचाप बसिरहेका छन्। कसैलाई आधुनिक टनेल बनाएर तरकारी खेती गर्न मन छ, कसैलाई डेरी उद्योग चलाउन मन छ, कसैलाई हस्तकलाका सामग्रीहरू विदेश निर्यात गर्न मन छ, त कसैलाई पर्यटन व्यवसायमा हात हाल्न मन छ। जब उनीहरूले ८० प्रतिशत निर्ब्याज र २० प्रतिशत सामान्य ब्याजको आधारमा पुँजी प्राप्त गर्छन् तब उनीहरू ट्र्याक्टर किन्छन्, उन्नत जातका बीउबिजन र मलखाद किन्छन्, मेसिनरी औजारहरू भित्र्याउछन् र आफ्नो पेसालाई व्यावसायिक बनाउछन्। यसरी जनताले आवश्यकताका वस्तुहरू र उत्पादनका साधनहरू किन्दा बजारमा स्वतः माग सिर्जना हुन्छ। बजारमा माग बढेपछि उद्योगहरू चल्न थाल्छन्, व्यापार फस्टाउछ र देशको समग्र उत्पादनमा ऐतिहासिक छलाङ आउछ।
यस किसिमको पुँजी परिचालनले अर्थतन्त्रको चक्रलाई कसरी तीव्र बनाउछ भन्ने कुरा बुझ्न कठिन छैन। जब जनताले सस्तो र सहज रूपमा पैसा पाउछन्, उनीहरूको व्यापारबाट आम्दानी हुन थाल्छ। त्यो आम्दानीले उनीहरूले बैंकबाट लिएको ऋणको २० प्रतिशतको ब्याज र ८० प्रतिशतको मूलधन सहजै चुक्ता गर्न सक्छन्। जब जनताले समयमै ऋण चुक्ता गर्छन्, तब बैंकहरूको पनि खराब कर्जाको जोखिम समाप्त हुन्छ। बैंकसँग फेरि त्यो पैसा सुरक्षित रूपमा फिर्ता आउछ। यसरी फर्केर आएको पैसा र बढेको उत्पादनका कारण देशको समग्र आर्थिक गतिविधि अत्यधिक मात्रामा वृद्धि हुन्छ। जनताको क्रयशक्ति बढ्छ, उनीहरूका जीवनशैलीमा सुधार आउछ र जब नागरिकहरू आर्थिक रूपमा सक्षम हुन्छन्, उनीहरूले आर्जन गरेको आम्दानीको हिस्सा पुनः बैंकहरूमा निक्षेपको रूपमा जम्मा हुन थाल्छ। यसरी बैंकमा फेरि पैसा थुप्रिन थाल्छ जसलाई भोलिका दिनमा अझ ठूला राष्ट्रिय आयोजनाहरूमा परिचालन गर्न सकिन्छ।
यस प्रक्रियाबाट देशको आयस्रोतमा हुने वृद्धि कल्पनाभन्दा बाहिरको हुन्छ। अहिले नेपाल सरकारको राजस्व सङ्कलन खस्किएको छ, आयातमुखी अर्थतन्त्रका कारण व्यापार घाटा चुलिएको छ र वैदेशिक ऋणको भार बढिरहेको छ। यी सबै समस्याको अचूक औषधि भनेको आन्तरिक उत्पादनलाई तीब्रता दिनु नै हो। जब ८० प्रतिशत निर्ब्याज कर्जाको सहायताले गाउँ-गाउँमा उत्पादन बढ्छ तब हामीले विदेशबाट चामल, तरकारी, फलफूल र अन्य दैनिक उपभोग्य वस्तुहरू आयात गर्नुपर्दैन। उल्टो हामी आफ्नै उत्पादनलाई विदेशतर्फ निर्यात गर्न सक्षम हुन्छौ। जब देशमा उत्पादन र निर्यात बढ्छ तब स्वतः देशको कुल गार्हस्थ्य उत्पादन (GDP) मा भारी वृद्धि हुन्छ। सरकारको करको दायरा फराकिलो हुन्छ, राजस्व सङ्कलन चुलिन्छ र देश बाह्य ऋणको पासोबाट मुक्त भएर आत्मिनर्भरताको बाटोमा अग्रसर हुन्छ।
यसलाई कार्यान्वयन गर्नका लागि नेपाल राष्ट्र बैंक र सरकारले दृढ इच्छाशक्ति देखाउनै पर्छ। हाम्रा बैंकहरूले विगत लामो समयदेखि कमाइरहेको उच्च स्प्रेड दर र नाफाखोरी मानसिकतालाई केही हदसम्म नियन्त्रणमा राख्नुपर्छ। बैंकहरू भनेका जनताको रगत र पसिनाको निक्षेपमाथि राज गर्ने मात्र संस्था होइनन्, उनीहरू देशका आर्थिक विकासका मेरुदण्ड हुन्। यदि बैंकमा जम्मा भएको जनताकै पैसा जनताको विकासको निम्ति प्रयोग हुदैन भने त्यो जम्मा हुनुको कुनै अर्थ रहदैन। राष्ट्र बैंकले नीतिगत निर्देशनमार्फत वाणिज्य बैंकहरूलाई यो ८०-२० को मोडलमा काम गर्न बाध्य पार्नुपर्छ वा यस्तो सहुलियतपूर्ण कर्जा प्रवाहका लागि विशेष कोष स्थापना गर्नुपर्छ। कुन क्षेत्रमा कति जनशक्ति उपलब्ध छ र त्यहाँ कस्तो उत्पादनको सम्भावना छ भन्ने कुराको स्थानीय तहबाटै लिनुपर्ने लगत र तथ्याङ्कका आधारमा यो वितरण प्रणालीलाई पूर्ण रूपमा पारदर्शी र प्रभावकारी बनाउन सकिन्छ। भनसुन, राजनीतिक पहुँच वा नातावादको आधारमाइनभई केवल वास्तविक सीप र उद्यमशीलताको आधारमा यो अवसर वितरण गरिनुपर्छ।
यो नीति लागू गर्दा पारदर्शिता र कडा अनुगमन प्रणाली अपरिहार्य हुन्छ। निर्ब्याज वा एकदमै कम ब्याजमा दिएको पैसालाई कसैले अनुत्पादक क्षेत्रमा, विलासी वस्तुको खरीदमा वा घरजग्गाको कृत्रिम कारोबारमा प्रयोग गर्न नपाउने गरी कडा कानुनी बनाउनुपर्छ। त्यो पैसा केवल उत्पादन, कृषि, सीप विकास, प्रविधि आयात र रोजगारी सिर्जना गर्ने साना तथा मझौला उद्योगहरूमा मात्र खर्च हुनुपर्छ। जब यसरी सही ठाउँमा पैसा परिचालन हुन्छ तब त्यसको दुरुपयोग हुने चान्स शून्य हुन्छ र प्रत्येक रुपैयाँले देशको अर्थतन्त्रमा एउटा इटा थप्ने काम गर्छ। अनुगमन बलियो भयो भने कसैले पनि राष्ट्रिय पुँजीलाई हिनामिना गर्ने आँट गर्दैन र यसले इमानदार उद्यमीहरूलाई मात्र अगाडि बढ्न प्रेरित गर्छ।
नेपालमा पैसा नभएको होइन
र नेपाल गरिब पनि होइन भन्ने यो सत्यलाई अब हामीले व्यवहारमा उतारिनुपर्छ। हामीसँग हिमालको चिसो पानी छ, हरियाली जङ्गलका जडिबुटी छन्, उर्वर भूमि छ र संसारकै उत्प्रेरित युवा जनशक्ति छ। खाँचो केवल एउटै कुराको छ भने त्यो बैंकको कोठामा चुपचाप थुप्रिएर बसेको निष्क्रिय धन र बाहिर भौतारिरहेका युवाहरूको सीपलाई एउटै सूत्रमा बाँध्ने आँट। यदि हामीले ८० प्रतिशत निर्ब्याज र २० प्रतिशत सामान्य ब्याजदरको यो सुनौलो सूत्रलाई आत्मसात् गर्न सक्यौं भने नेपालका घर घरमा समृद्धिको दीप प्रज्वलित हुनेछ। कुनै पनि युवाले रोजीरोटीको खोजीमा बिदेसिनुपर्ने बाध्यता रहने छैन ।आफ्नै माटोमा सुन फलाउनेछन्। बैंकहरूका ढुकुटीहरू फेरि नयाँ निक्षेपले भरिनेछन्, देशको कुल धनराशि कैयौं गुणाले वृद्धि हुनेछ र नेपाल साँच्चै नै एउटा विकसित, आत्मनिर्भर तथा समृद्ध राष्ट्रको रूपमा विश्व मानचित्रमा उभिनेछ। यो मेरो केवल लेख वा सपना मात्र होइन।यो नेपाली अर्थतन्त्रलाई बचाउने र माथि उकास्ने एकमात्र वैज्ञानिक तथा व्यावहारिक मार्ग हो जसलाई कार्यान्वयन गर्न आजैदेखि र अहिल्यैदेखि कदम चाल्न जरुरी छ।
